Domain beliebtheitsgrad.de kaufen?
Wir ziehen mit dem Projekt
beliebtheitsgrad.de um.
Sind Sie am Kauf der Domain
beliebtheitsgrad.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beliebtheitsgrad.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Thermal Trend Thermal Trend SKV Thermostat TZ63Thermostat, geeignet für alle Heizstäbe mit der Kennzeichnung SKV. Ermöglicht die Temperaturregelung und Abschaltung einschließlich Zeitschaltuhr. Wird direkt in die Steckdose gesteckt und verwandelt einen gewöhnlichen Heizstab in einen Heizstab mit Thermostat.43,11 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
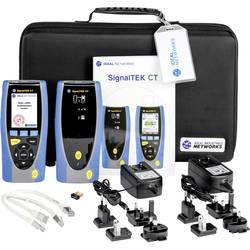
Netzwerkprüfgerät R156006 Trend Networks TREND Networks NetzwerkDer SignalTEK CT mit Touchscreen-Farbdisplay ist ein einfach zu bedienender bidirektionaler Transmission-Tester für Datenkabel zum Testen der Verdrahtung sowie der 1 Gigabit-Ethernet-Datenübertragung und erstellt im Anschluss einen aussagekräftigen Leistungsnachweis. Das Farbdisplay mit Touchscreen verbessert und vereinfacht die Bedienung und erlaubt einen schnellen Zugriff auf die Funktionen. Mit dem Autotest können die Tests, von beiden Handgeräten aus gestartet werden, so dass die Testausführung durch einen einzigen Techniker durchführbar sind. Das heißt, in lediglich drei Schritten ans Ziel - Auftragsdaten eingeben, Autotest-Taste bedienen und Ergebnisse ablesen. Der Datenspeicher nimmt bis zu 5.000 Tests auf und die Testberichte können in 3 Versionen dargestellt werden und im neuen übersichtlichen PDF-Format oder CSV schnell und einfach über WiFi und die IDEAL AnyWARE App weitergegeben werden.2055,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
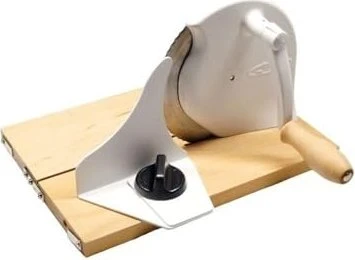
LODOS TRENDAufschnittmaschine - für Käse und Brot, Edelstahlmesser, einstellbares Schneiden, Material: Plastik und Stahl Der manuelle Brot- und Lebensmittelschneider Lodos Trend in Weiß erleichtert das tägliche Schneiden von Backwaren und anderen Lebensmitteln in präzise und gleichmäßige Scheiben. Mithilfe der Stellmutt76,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Wild & Fein Ziegenlungenwürfel, 180 g - Kausnack für Hunde mit hoher AkzeptanzDieser sehr fettarme natürlich Kaussnack kommt bei den Hunden sehr gut an. Die Akzeptanz ist aufgrund der Natürlichkeit sehr hoch. Die Hunden lieben es diesen Snack zu futtern. Der besondere Kaugenuss für Hunde mit empfindlichem Magen, schonend luftgetrocknet. Schweizer Qualitätsprodukt Lassen Sie Ihren Hund mit dem Kauartikel nicht unbeaufsichtigt und stellen Sie ausreichend Trinkwasser zur Verfügung. Ergänzungsfuttermittel für Hunde Zusammensetzung: 99,5% Ziegenlunge, 0,5% Tapioka Inhaltsstoffe: 69,6% Rohprotein, 14,9% Rohfett , 5,9%% Rohasche Durschnittswerte Das Produkt unterliegt natürlichen Schwankungen und kann in Farbe und Form abweichen. CH2243010,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Thermal Trend Thermal Trend SKV Thermostat TZ63Thermostat, geeignet für alle Heizstäbe mit der Kennzeichnung SKV. Ermöglicht die Temperaturregelung und Abschaltung einschließlich Zeitschaltuhr. Wird direkt in die Steckdose gesteckt und verwandelt einen gewöhnlichen Heizstab in einen Heizstab mit Thermostat.43,11 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Netzwerkprüfgerät R156006 Trend Networks TREND Networks NetzwerkDer SignalTEK CT mit Touchscreen-Farbdisplay ist ein einfach zu bedienender bidirektionaler Transmission-Tester für Datenkabel zum Testen der Verdrahtung sowie der 1 Gigabit-Ethernet-Datenübertragung und erstellt im Anschluss einen aussagekräftigen Leistungsnachweis. Das Farbdisplay mit Touchscreen verbessert und vereinfacht die Bedienung und erlaubt einen schnellen Zugriff auf die Funktionen. Mit dem Autotest können die Tests, von beiden Handgeräten aus gestartet werden, so dass die Testausführung durch einen einzigen Techniker durchführbar sind. Das heißt, in lediglich drei Schritten ans Ziel - Auftragsdaten eingeben, Autotest-Taste bedienen und Ergebnisse ablesen. Der Datenspeicher nimmt bis zu 5.000 Tests auf und die Testberichte können in 3 Versionen dargestellt werden und im neuen übersichtlichen PDF-Format oder CSV schnell und einfach über WiFi und die IDEAL AnyWARE App weitergegeben werden.2055,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
LODOS TRENDAufschnittmaschine - für Käse und Brot, Edelstahlmesser, einstellbares Schneiden, Material: Plastik und Stahl Der manuelle Brot- und Lebensmittelschneider Lodos Trend in Weiß erleichtert das tägliche Schneiden von Backwaren und anderen Lebensmitteln in präzise und gleichmäßige Scheiben. Mithilfe der Stellmutt76,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Steppstoff "Trend", roséSteppstoff Trend, Farbe: rosé, leicht querelastisch, Breite: 150 cm, Gewicht: ca. 290 g/m2. Material: 100 % Polyester.trendiger Steppstoff mit Beschichtungmit geprägtem Hahnentrittmustervierlagig gearbeitetfür leichte Steppjacken und -westen, Kinderwagensäckchen uvm.Mit einer Steppjacke oder -weste liegen Sie in dieser Saison voll im Trend! Hier kommt der passende Stoff für Ihr Vorhaben: Der Steppstoff ist mit einem Volumenvlies gefüttert und in einem tollen Hahnentrittmuster abgesteppt. Das dicht gewebte, glänzende Obermaterial ist weich im Griff; die Rückseite mit demselben Stoff kaschiert. Mäntel, Jacken, Westen, aber auch Decken und Fußsäckchen werden mit diesem Steppstoff zu wärmenden Begleitern bei niedrigen Außentemperaturen. Jetzt bestellen und auf Ihre Projekte freuen!5,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ortmanns, Wolfgang: Umfragen erstellen und auswertenUmfragen erstellen und auswerten , kompakt und leicht verständlich für Studierende und junge Forschende , Dämmmaterialien > Bauzubehör für Subwoofer & Lautsprecher , Erscheinungsjahr: 20230619, Produktform: Kartoniert, Autoren: Ortmanns, Wolfgang~Sonntag, Ralph, Seitenzahl/Blattzahl: 140, Keyword: Anteilswerte; Bachelor; Bachelorarbeit; Befragung; Chi-Quadrat; Conjoin; Delphi-Befragung; Fragetypen; Hausarbeit; Häufigkeit; Häufigkeitsverteilung; Interview; Konfidenzintervall. Hypothesen; Marketing; Marktforschung; Master; Masterarbeit; Pretest; Primärdaten; Sekundärdaten; Seminararbeit; Signifikanztest; Statistik; Stichprobe; Testverfahren. Mittelwerte; Thesis; Umfrageaufbau; Vollerhebung, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Politikwissenschaft, Fachkategorie: Politikwissenschaft, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Uvk Verlag, Verlag: Uvk Verlag, Verlag: UVK, Länge: 218, Breite: 150, Höhe: 15, Gewicht: 225, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783739806334 9783739882413, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.